建設業許可の注記表の書き方|行政書士事務所が確認する注記と根拠資料
建設業許可29業種+経審+JCIP一気通貫。
建設業許可HUB
建設業許可の注記表の書き方|行政書士事務所が確認する注記と根拠資料
注記表は、貸借対照表や損益計算書に現れない会計方針・重要な事項を、会社の区分に応じて示す書類です。定型文を流用する前に、当期に該当する注記、会計資料の根拠、経営事項審査との関係を確認し、該当なしとする項目にも判断根拠を残します。
注記表の確認単位を決める
注記表は会社の区分によって記載対象が変わります。作成前に法人の属性と会計資料の担当者を確認し、注記ごとの根拠を割り当てます。
注記ごとに担当と資料を分ける
会社の登記事項で機関設計を読み、会計担当者から当期の財務資料を受け取ります。該当する表を選んだ根拠が不明なときは、前期の注記表を流用する前に会社側へ区分の変更有無を確認します。
注記表で求められる項目は、会計監査人設置会社、会計参与設置会社、公開会社など会社の区分によって異なる表で整理されています。会社の機関設計と事業年度を確認し、必要な注記の表を選びます。
顧問先へ確認する質問を準備する
質問票は、会計方針、貸借対照表の科目、完成工事高に関する事項など、注記の欄ごとに分けます。会計担当者に数値の根拠を尋ねる項目と、許可申請側が様式の扱いを確認する項目を混ぜません。
注記の依頼先を分けるときは、会計担当者に金額の算定方法を、顧問先の担当者に会社の区分や事業内容を確認します。回答欄には対象年度を置き、前年度の説明を今回の根拠へ移しません。
すでに他の財務様式へ記載した事項は、記載場所と注記表での扱いを対応表に残します。注記すべき事項を貸借対照表、損益計算書、株主資本等変動計算書の適切な箇所に記載した場合は、注記表での記載を要しない扱いがあります。
| 建設業許可の注記表の書き方で確認する段階 | 見る資料又は情報 | 照合する観点 | 案件に残す内容 |
|---|---|---|---|
| 注記ごとに担当と資料を分ける | 注記表の記載根拠 | 財務書類とのつながり | 回収元と確認日 |
| 顧問先へ確認する質問を準備する | 顧問先からの回答 | 今回の対象範囲 | 表記差と照会内容 |
| 注記の記載根拠をたどる方法 | 関連書類 | 反映前後の一致 | 判断者と根拠 |
| 情報が確定しない場合の扱い | 保留事項 | 次の確認先 | 連絡予定と状態 |
根拠資料と様式を照合する
記載要領の単位と該当事項の有無を確かめたうえで、貸借対照表など他様式との関係を見ます。空欄を直ちに「該当なし」としません。
注記の記載根拠をたどる方法
金額は千円単位を基本とし、大会社では百万円単位となる記載要領を先に確認します。根拠となる試算表の単位が違うときは換算の過程を残し、「該当なし」は事項がないと確認できた欄だけに用います。
記載例にある事項が今回の会社に該当するかを一項目ずつ判定します。該当なしと書く前に、会計資料に関係する取引が無いかを確認し、説明を求めた相手と回答日を残します。
金額は千円単位又は大会社では百万円単位で記載し、該当する事項がない場合は「該当なし」と記載する扱いが示されています。該当なしとした項目にも、確認した会計資料と判断日を記録します。
情報が確定しない場合の扱い
完成工事高の収益認識に関する注記など、様式の記載例に挙がる事項を先に点検します。資料が未着の欄を無理に埋めず、どの会計判断を誰に照会しているかを明示して確認待ちにします。
完成工事高についての収益認識に関する注記など、建設業の財務諸表で確認すべき事項が記載例に含まれています。
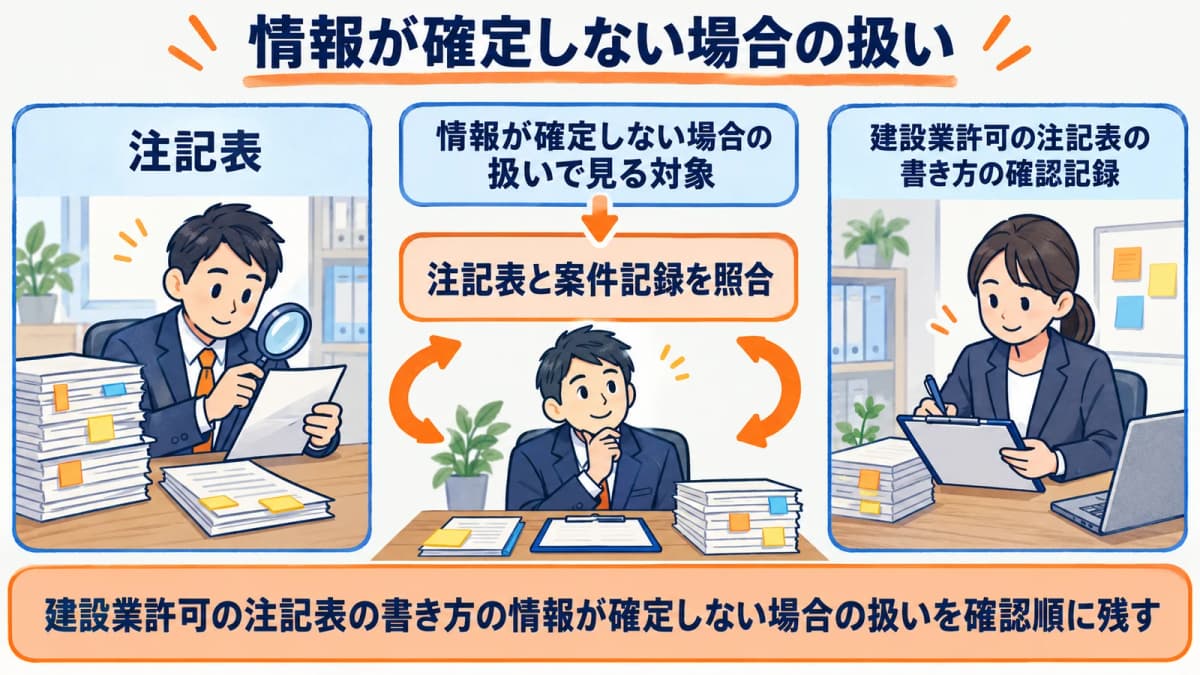
注記表の確認は、記載要否を一度決めたら終わりではなく、決算資料との関係を項目ごとに見直す工程です。会計処理の方法、関係会社に関する事項、重要性の判断などは、数値の有無だけでは判定しにくいことがあります。そのため、注記を作成した担当者へ確認する事項と、行政書士事務所が様式との対応を点検する事項を分けると、質問の目的が明確になります。記載しないと判断した欄についても、検討した資料名と判断理由を残しておけば、翌期に同じ欄を再確認する際に、前回の結論だけを流用せずに済みます。
注記表を作る際には、本文の数字だけを拾うのではなく、どの注記が決算資料、関連会社情報、会計上の判断に対応するのかを確認表で分けます。注記の要否が不明な項目は、空欄のまま提出準備を進めず、確認先、照会日、回答待ちの理由を記録します。前年度の注記を参照する場合にも、文言を流用する前に、当年度の事業内容や取引関係に変化がないかを資料で確かめます。
提出前に行う最終確認
提出直前には、注記表だけを読むのではなく、財務書類の計上額や事業年度と合わせます。申請先が示す版も確認します。
近畿地方整備局「建設業許可申請の手引き」を2026年10月11日に確認し、今回の判断に使う案内の版も併せて記録します。
他の財務書類との整合を見る
貸借対照表、損益計算書、株主資本等変動計算書と注記表で同じ事業年度を見ているかを確かめます。経審を予定する案件では、税抜方式に関する記載と提出用数値の作成方法を照らします。
経営事項審査を予定する案件では、税抜方式の記載に関する確認を事業年度資料と結び付けます。経営事項審査を受ける場合、消費税及び地方消費税に相当する額の会計処理の方法は税抜方式で記載する扱いが示されています。
注記表と他の財務書類の記載場所を対応付ける際は、建設業財務諸表の組み替え実務で各様式の関係を確認できます。
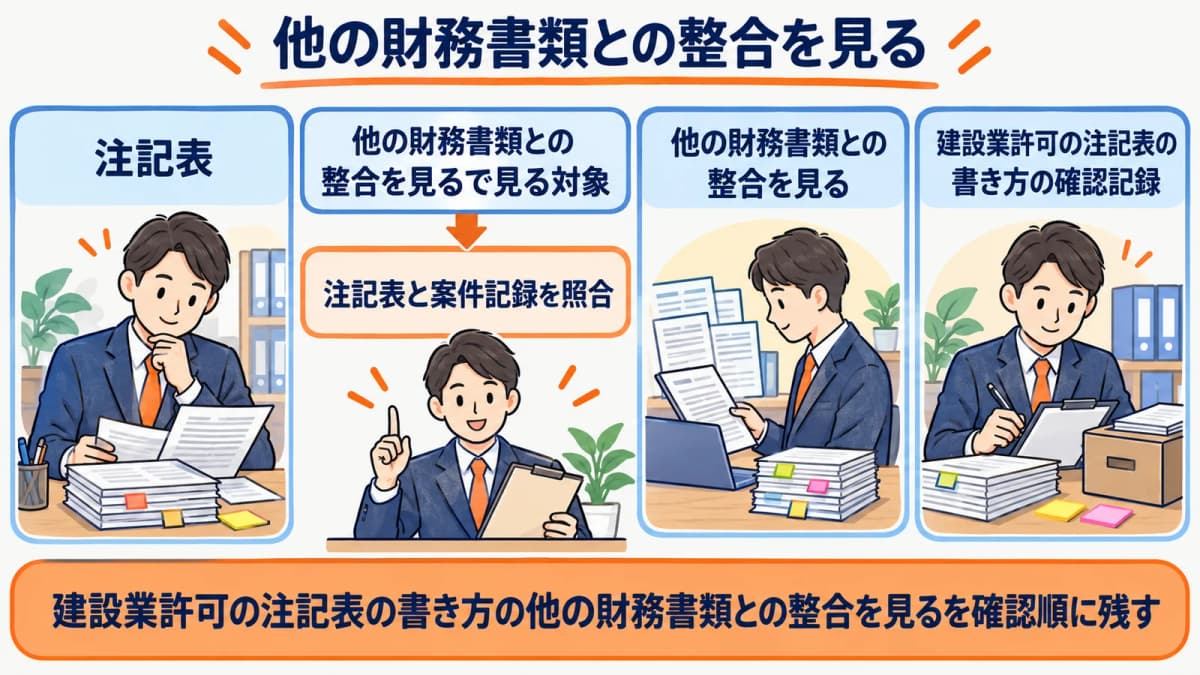
数値の転記と説明文の確認を同じ工程にすると、表記だけを整えて根拠を見落とすおそれがあります。注記ごとに根拠資料の保存場所を示しておけば、決算担当者への照会も論点を絞って行えます。
注記に関する照会の回答を受けた後は、回答の文言だけでなく、どの資料を根拠にしたかを確認します。説明が変わった場合には、関連する数値の表示も再点検します。
申請先の記載要領を確認する
許可行政庁の手引きで使う様式の版を確かめ、国土交通省の記載要領と照合します。変更点がある場合は、どの注記欄に影響するかを示し、前年度の注記表を今回の空欄の根拠にしません。
注記表は、貸借対照表・損益計算書・株主資本等変動計算書の作成の基礎となる重要事項との整合が必要です。提出前には、使用する様式の版と案内を照合し、財務書類との食い違いを残さないようにします。
建設業許可の貸借対照表の書き方と建設業許可の株主資本等変動計算書の書き方も、案件の全体像を確認する際に参照します。
注記表の作成担当者と決算資料の確認担当者が異なるときは、照会事項を一覧で受け渡します。判断を保留した箇所は理由を記し、回答後に本文と数値の両方を見直します。確認履歴を残せば、翌年度に同じ注記を検討するときにも根拠をたどれます。
よくある質問
注記は誰に確認しますか
注記の確認は、会計資料を把握している担当者と、様式・申請区分を確認する担当者に分けると進めやすくなります。各項目について根拠資料と確認日を残します。
根拠資料がそろわない場合はどうしますか
根拠資料がそろわない場合は、該当なしと推測で記載しません。どの会計方針又は取引に関する資料が不足しているかを明示して、顧問先又は会計担当者へ確認します。
最新様式はどこで確認しますか
最新様式は、許可行政庁が公表する手引きと国土交通省の様式・記載要領で確認します。前期の注記を流用する場合も、当期の会社区分と取引内容を再確認します。
「建設業許可HUB」でできること
- 顧客企業管理:顧客台帳・許可情報紐付
- 案件管理:案件ステータス
- 許可マスタ:29業種マスタ
- 技術者・経管マスタ:専任技術者要件
まとめ
今回の確認では、資料を受け取った順ではなく、申請に使う根拠が確定した順に状態を更新します。差異が残る項目は、確認先と回答期限を明示して保留にし、他の確定項目と混ぜません。こうした記録があれば、事務所内の担当交代や補正対応でも、どこを再確認すべきかを判断できます。
注記表の作成では、前期の定型文を最初に貼り付けるのではなく、会社の機関設計、当期の会計方針、重要な取引の有無から確認します。会計監査人設置会社、会計参与設置会社、公開会社などの区分によって必要な表が異なるため、会社の区分を確認した資料と選択した注記表を対応させます。「該当なし」とした注記にも、どの資料を見て判断したかを残すと、翌年の見直しが速くなります。
数値を含む注記は、貸借対照表や損益計算書の数字と別に管理せず、元の財務書類で確認した箇所を記録します。会計方針の説明について会計担当者の回答を使うなら、回答を受けた日と当期に適用する理由を案件票に書きます。前期と文面が同じでも、当期の状況に変化がないことを確認しない限り、単なる流用とは区別できません。
提出前の読み合わせでは、注記ごとに根拠資料、確認者、反映先を一度に開ける状態にします。ある注記だけ資料が未着なら、他の注記が完成していても全体を最終版とはせず、未了の内容を一覧で示します。注記表は財務書類の補足であるため、様式単体の文言を整えるよりも、財務書類全体との説明の一貫性を優先します。
許可関係の資料管理を相談したいときは、建設業許可HUBへ導入相談をご利用いただけます。料金は料金ページでご確認ください。
導入のご相談を承ります
顧客企業・案件管理、期限自動リマインダ、都道府県別様式の書類作成までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。
関連記事
よく読まれている記事
- 1
建設業許可の納税証明書その1|行政書士事務所の回収・照合手順
お役立ち情報2026年10月26日 - 2
建設業許可の身分証明書|行政書士事務所が行う取得・照合の手順
お役立ち情報2026年10月24日 - 3
建設業許可の登記されていないことの証明書|行政書士事務所の依頼・受領確認
お役立ち情報2026年10月23日 - 4
建設業許可の様式第12号の書き方|行政書士事務所が調書を照合する手順
お役立ち情報2026年10月22日 - 5
建設業許可の令3条使用人一覧表|行政書士事務所の確認資料と照合手順
お役立ち情報2026年10月20日 - 6
建設業許可の営業所一覧表の書き方|行政書士事務所の照合手順
お役立ち情報2026年10月19日