建設業許可の貸借対照表の書き方|行政書士事務所が確認する転記元
建設業許可29業種+経審+JCIP一気通貫。
建設業許可HUB
建設業許可の貸借対照表の書き方|行政書士事務所が確認する転記元
建設業財務諸表の貸借対照表は、税務決算書をそのまま転記する書類ではありません。様式第15号の表示区分、金額単位、勘定科目の分類を確認し、会計担当者から受けた資料と建設業許可用の様式の対応を案件ごとに整理します。
転記前に整理する資料
様式第15号へ転記する前に、税務決算書と建設業財務諸表の科目を分けます。元資料の単位と対象年度も確認します。
貸借対照表の転記前には、税務決算書・試算表・様式第15号のどれを根拠にするかを欄ごとに定め、以前の控えは補助資料として扱います。
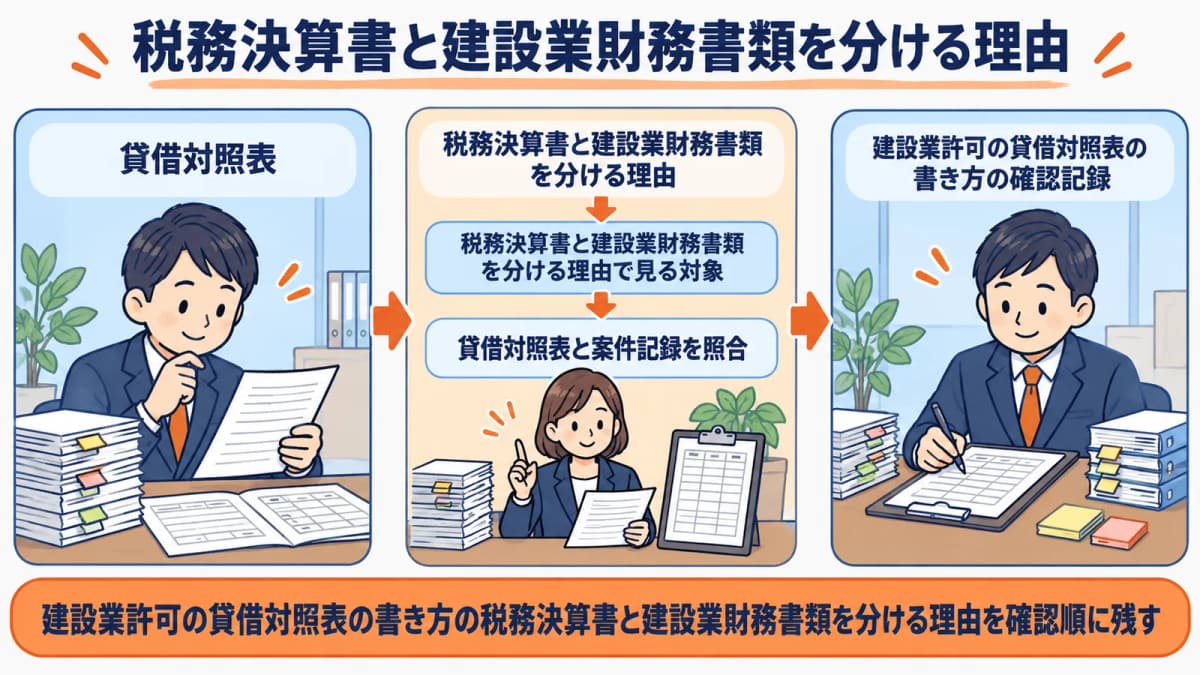
税務決算書と建設業財務書類を分ける理由
税務決算書の科目名が様式第15号の欄と同じとは限りません。元資料の勘定科目、建設業財務諸表の科目、採用した金額を並べ、単位を千円又は百万円のどちらで扱ったかを残します。
様式第15号は、一般に公正妥当と認められる企業会計の基準に従い、財政状態を明らかにするために作成する書類とされています。税務決算書、試算表、会計担当者への質問を転記元ごとに分けます。
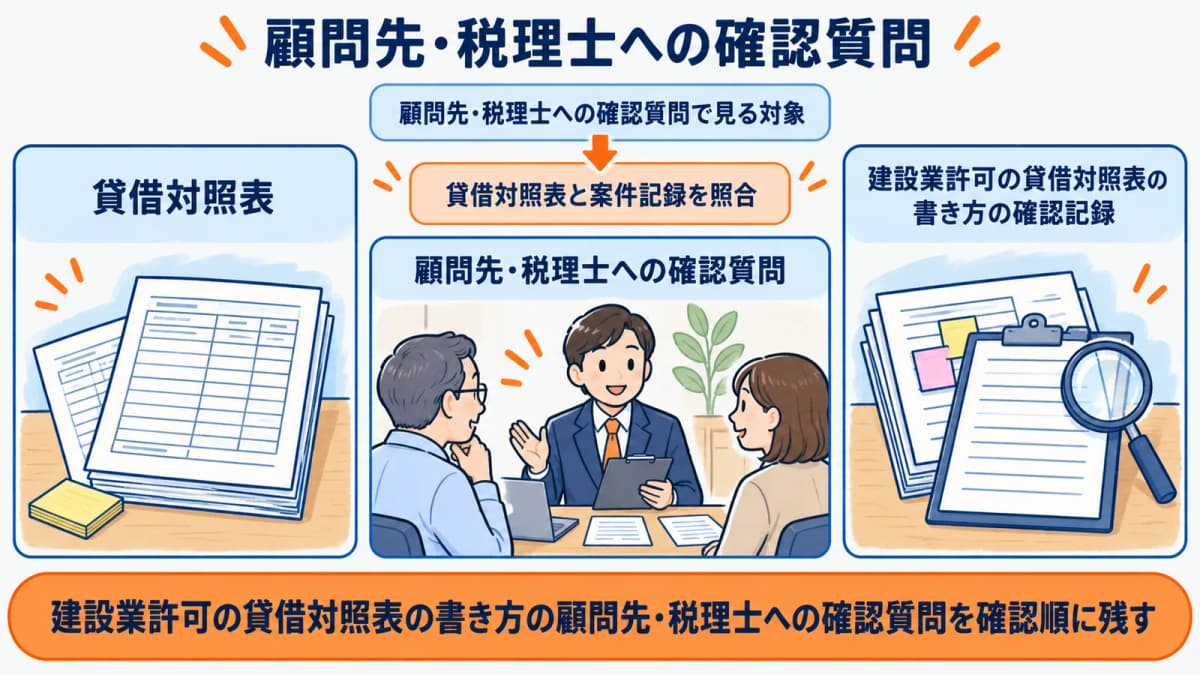
顧問先・税理士への確認質問
会計担当者には科目の内容や内訳を確認し、顧問先には対象年度と申請区分を確かめます。行政庁の手引きに関わる事項まで税理士の回答だけで決めず、確認先を分けます。
単位の確認欄を作り、千円・百万円のどちらで処理したかを残します。金額は千円単位で記載し、大会社では百万円単位とする扱いがあり、元資料と単位が違う場合には合計値だけでなく換算方法を確認します。
| 建設業許可の貸借対照表の書き方で確認する段階 | 見る資料又は情報 | 照合する観点 | 案件に残す内容 |
|---|---|---|---|
| 税務決算書と建設業財務書類を分ける理由 | 貸借対照表の勘定科目と合計 | 建設業財務書類への転記元 | 回収元と確認日 |
| 顧問先・税理士への確認質問 | 顧問先からの回答 | 今回の対象範囲 | 表記差と照会内容 |
| 勘定科目の対応を確認する表 | 関連書類 | 反映前後の一致 | 判断者と根拠 |
| 合計・前期情報の確認順 | 保留事項 | 次の確認先 | 連絡予定と状態 |
欄別の照合を進める
科目の対応表を作り、資産・負債・純資産の合計を順に照らします。例外的な集約は様式第15号の記載要領の条件を確認してから扱います。
100分の5の扱いを使う場合は、様式第15号の記載要領と国土交通省告示の勘定科目分類を確認し、資産の総額と対象資産の額、採用した科目を同じ確認票に置きます。その理由は、建設業財務諸表の勘定科目分類を、国土交通省告示の別記様式第15号・第16号の分類を参照して判断するためです。
勘定科目の対応を確認する表
国土交通省告示の勘定科目分類を参照し、建設業以外の事業に属する資産の扱いも確認します。少額資産の集約を検討するときは、対象科目の内容と総資産額を対応させて判断理由を保存します。
建設業財務諸表の勘定科目分類は、国土交通省告示の別記様式第15号・第16号の分類を参照して判断します。国土交通省告示「別記様式第十五号及び第十六号の勘定科目の分類」を2026年10月11日に確認し、科目対応表の根拠にします。
提出直前の点検では、資産・負債・純資産のどこまで照合済みかを対応表に記し、差額のある科目だけを再確認します。
合計・前期情報の確認順
資産、負債、純資産の各合計を順に点検し、前期末残高から当期の動きへつながるかを見ます。差が出たら省略又は集約した科目の元資料へ戻り、合計だけを合わせる調整をしません。
様式第15号の記載要領では、建設業以外の事業に属する資産で、資産の総額の100分の5以下のものを同一の性格の科目に含めて記載できる扱いが示されています。勘定科目の分類は国土交通省告示で確認し、資産の総額と対象資産の額、採用した科目を記録します。
会計担当者へ尋ねる金額・科目の事項と、許可行政庁の案内を確かめる事項を分け、回答の根拠を同じ欄へ戻します。担当者が替わる場合は、税理士から受けた回答の日付と、様式第15号の転記に採用した日を分けて残し、修正経緯を追えるようにします。
貸借対照表の作成では、会計ソフト上の科目名をそのまま様式の欄名へ置く前に、転記元と組替え後の欄を対応付けます。重要性が乏しい金額を扱う場合でも、どの資産又は負債を合算又は省略の判断に使ったかを追える状態にしておく必要があります。合計額だけが一致していても、個別科目の振り分けが誤っていれば、後の損益計算書や注記表との照合で差異が残ります。そこで、元帳又は決算書の科目、様式上の欄、確認者、保留理由を一行ずつ結び、判断を変えた箇所だけを次回確認できる形に整えます。
提出前の確認記録
提出前には差異が生じた科目と判断根拠を残します。関連する損益計算書や注記表とのつながりも確認します。
国土交通省告示「別記様式第十五号及び第十六号の勘定科目の分類」を2026年10月11日に確認し、今回の判断に使う案内の版も併せて記録します。
差異が出た場合の再確認契機
差異の記録には元資料の科目名、様式第15号の転記先、採用した分類、確認者を置きます。会計処理そのものの疑問と、許可様式の表示上の疑問を分けて照会します。
省略や集約の判断をした科目は、元資料との対応を説明できるように残します。重要性が乏しい金額は科目名の記載を省略できる場合がありますが、税務決算書の科目を無条件に消せるという意味ではありません。
根拠を確認する際は、元帳・試算表・決算書のうちどこまで照合したかを記し、転記者と確認者が違っても判断経緯を再現できるようにします。
税務決算書の科目を様式第15号へ対応させる手順は、建設業財務諸表の組み替え実務で確認できます。
貸借対照表の転記では、勘定科目の名称が似ていることだけを理由に同じ欄へ集計せず、建設業財務書類で求める区分と元資料の内訳を確認します。期首と期末の金額を比べたときに大きな変動がある科目は、金額を修正するためでなく、分類又は単位の確認が必要な箇所として取り上げます。決算資料に複数の版がある場合は、採用する版と比較用に残す版を分け、転記した数値がどの資料に由来するかを示します。
最新様式を確認する方法
貸借対照表の純資産は株主資本等変動計算書、会計方針は注記表と関係します。様式をまたぐ数値や単位を最後に見直し、単独の貸借対照表だけで提出可能と決めません。
貸借対照表、損益計算書、注記表などは相互に関係するため、単独の合計だけで完成判定をしないことが必要です。他の財務様式との照合日、差額の内容、問い合わせ先を案件記録に残します。
科目分類を決めるときは、今回の決算期に受けた説明だけを根拠とし、別法人や過年度の回答をそのまま使わないようにします。点検を終える前に合計が合わない箇所があれば、様式を先に修正せず、元帳又は試算表の科目と単位に戻って原因を確認します。
決算変更届(事業年度終了報告)の実務ガイドと建設業許可の納税証明書その1も、案件の全体像を確認する際に参照します。
負債と純資産の合計が一致しても、各欄の内訳まで正しいとは限りません。最終点検では、様式上の分類と元帳又は決算書の根拠を逆方向にもたどれる状態にします。
よくある質問
税務決算書をそのまま使えますか
税務決算書は重要な転記元ですが、そのまま様式第15号へ写すものではありません。建設業財務諸表の科目分類、表示単位、今回の申請で用いる様式を確認して対応表を作ります。
誰に確認する項目を分けますか
会計資料の内容は会計担当者、申請区分や提出先の案内は顧問先又は許可行政庁への確認事項として分けます。どの質問を誰へ出したかを案件票に残すと、差額の確認が進めやすくなります。
どの様式を使うか迷った場合はどうしますか
様式の選択に迷うときは、許可行政庁が公表する手引きと国土交通省の様式・告示を確認します。過去の控えを使う場合も、現行の様式と照合してから判断します。
「建設業許可HUB」でできること
- 顧客企業管理:顧客台帳・許可情報紐付
- 案件管理:案件ステータス
- 許可マスタ:29業種マスタ
- 技術者・経管マスタ:専任技術者要件
まとめ
貸借対照表を作るときは、税務決算書、試算表、会計担当者からの説明を、同じ重みの転記元として混ぜないことが要点です。様式第15号の表示区分へどの勘定科目を対応させたかを一覧にし、科目名が似ているという理由だけで集計先を決めません。元資料が千円単位か百万円単位かも資料ごとに記録し、換算した場合は、その算式と確認者を案件記録に残します。
金額が前期と同じ又は近い場合でも、数字の再利用ではなく当期の財政状態を示す資料として確認します。合計が一致しないときは、先に様式を修正するのではなく、転記元の範囲、単位、科目分類のどこで差が出たかを税理士又は会計担当者へ質問します。質問への回答はメール本文だけで終えず、どの欄の判断に用いた回答かを対応表へ戻すと、翌年の見直しに使えます。
提出直前には、資産、負債、純資産の各区分を横断して、科目ごとの根拠が一つに定まっているかを確かめます。複数の会計資料が届いている場合は、採用した版と採用しなかった版を区別し、差異の説明が付かないものを合計値だけで丸めません。建設業許可用の様式は会計資料の写しではないため、どの判断を経て表示区分を決めたかを残すことが、提出後の説明にもつながります。
財務書類の照合手順を事務所内で整える相談は、建設業許可HUBへ導入相談をご利用いただけます。料金は料金ページでご確認ください。
導入のご相談を承ります
顧客企業・案件管理、期限自動リマインダ、都道府県別様式の書類作成までこれ1つで。
スタンダード 月額2,980円/ユーザー(税込)・ライト 2,480円/ユーザー(税込)。