特殊経審とは|合併後の完成工事高と申請工程【2026年】
建設業許可29業種+経審+JCIP一気通貫。
建設業許可HUB
特殊経審とは|合併後の完成工事高と申請工程【2026年】
合併後に「特殊経審」と呼ばれることがある経営事項審査の対応は、手法と管轄行政庁によって取扱いが異なるため、事前相談、対象期間の確認、完成工事高等の算定を順に進めます。行政書士事務所は、合併があったという事実だけで固定の申請工程や必須性を断定せず、現行の事務取扱いと申請先の回答を案件の前提にします。
許可の承継に関する確認と、経営状況分析・経営事項審査に関する確認は別工程です。合併類型、効力日、承継会社、審査基準日候補、財務・完成工事高の資料を整理してから、提出先に確認します。
| 工程 | 先に確定する事実 | 確認先 |
|---|---|---|
| 組織再編 | 合併類型・効力日・承継会社 | 登記事項・許可行政庁 |
| 経審の前提 | 審査基準日・対象期間 | 申請先・分析機関 |
| 算定資料 | 財務・工事高・技術者 | 原資料・現行事務取扱い |
特殊経審が必要になる場面
合併等の組織再編後は通常受審と分けて確認する
合併等の組織再編後に経審を受ける場合、通常の受審と同じ前提で進められるかは、再編手法と管轄行政庁の取扱いによります。「特殊経審」という呼称や固定の工程を全国共通の現行制度として断定せず、顧問先の再編内容を整理してから事前相談します。
行政書士事務所では、合併契約や登記事項、許可の承継に関する状況を確認し、経審で確認したい事項を別表にします。古い通達や過去案件だけで今回の対象期間・資料を決めず、申請先からの回答を優先します。
許可の承継と経審の再計算は別工程です
建設業許可の合併・会社分割認可と、経営事項審査の資料確認は同じ手続ではありません。建設業許可の合併・会社分割認可を参照し、許可の承継に関する確認と、分析・経審に関する確認を別の担当・期限で管理します。
前者の完了だけをもって後者の資料がそろったとしないことが重要です。合併前後の財務、完成工事高、技術者資料は、どの時点とどの会社に対応するかを確認してから申請工程に入ります。
申請前に事実関係を確定する
合併類型・効力日・承継会社を確認する
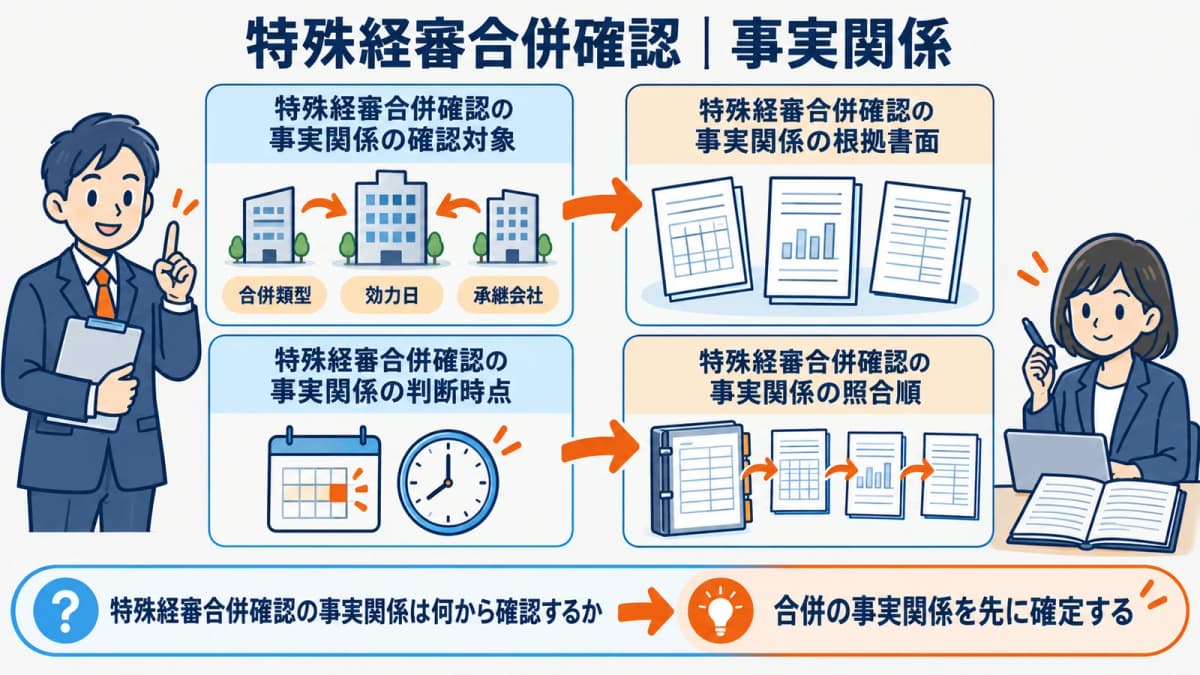
事前確認では、合併の類型、効力日、承継会社、許可の状態を資料で確認します。用語だけを受け取って判断せず、登記事項、合併関係の書類、許可に関する資料を照合し、誰のどの期間を確認すべきかを整理します。
顧問先への質問では、1つ目に再編の形式、2つ目に効力日、3つ目に許可・営業所・役員の状況を確認します。資料の発行日と再編の効力日を混同しないよう、それぞれを別の列に記録します。
審査基準日と対象期間を申請先へ確認する
合併後の審査基準日や対象期間は、申請先へ事前に確認します。東京都の経営事項審査申請説明書には合併後の記入に関する案内がありますが、これを全ての管轄に共通する結論として使うのではなく、確認事項を整理する参考にとどめます。
照会では、合併類型、効力日、承継会社、希望する受審時期、保有資料を示します。回答を受けたら、対象期間、必要資料、分析機関への確認、担当者を工程表へ反映します。
完成工事高等を算定する
合併・譲受の沿革がある場合の現行算定を確認する
完成工事高の算定では、合併・譲受の沿革がある場合の現行事務取扱いを確認します。国土交通省の経営事項審査の事務取扱いには、完成工事高と合併に関する算定の記載があります。
行政書士事務所は、合併前後の工事高を単純な一つの数字として扱わず、どの会社・どの事業年度・どの資料に基づくかを一覧にします。算定式や対象期間の適用は、今回の手法と申請先の回答に基づいて確認します。
単純合算せず相互取引と資料整合を確認する
組織再編に関係する工事高を扱うときは、単純合算を前提にしません。相互取引、対象期間、工事経歴書、決算資料の整合を確認し、数字が一致しない場合は原因を資料へ戻って確認します。
完成工事高の基本的な確認は工事種類別完成工事高の積上げも参照してください。合併後の案件では、同記事の原則を踏まえつつ、手法・管轄による個別確認を追加します。
経営状況分析から経審まで進める
事前相談の回答を工程表へ反映する
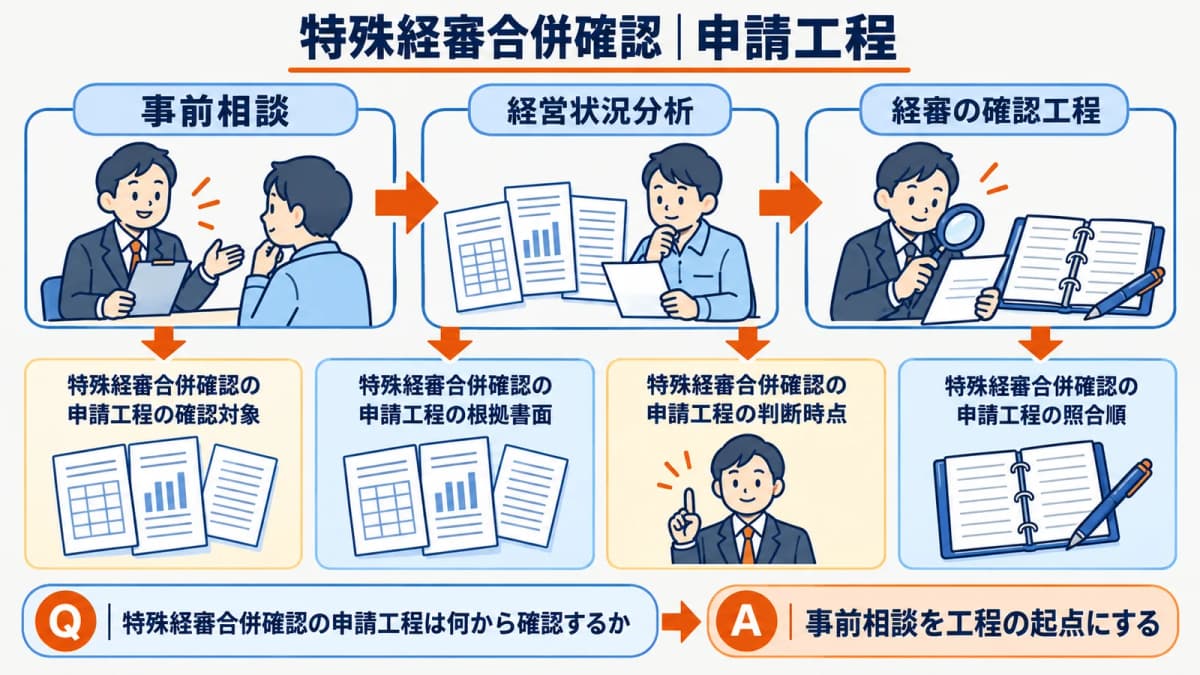
事前相談の回答は、工程表の前提として記録します。口頭で受けた結論だけでなく、照会日、回答先、合併類型、対象期間、必要資料、未確認事項を残し、後工程の担当者に引き継ぎます。
回答後に追加資料が必要になった場合は、会社別・期間別に回収先を分けます。全ての資料を同じフォルダに集めるだけでなく、どの回答に対応する資料かを明記することで、分析段階の確認がしやすくなります。
財務・完成工事高・技術者資料を同じ前提でそろえる
財務、完成工事高、技術者資料は、それぞれが同じ再編の前提と対象期間に対応しているかを確認します。一部だけが合併前の会社を前提としていると、分析結果と経審の書類が整合しなくなるおそれがあります。
確認表では、資料名、対象会社、対象期間、作成者、確認者を列にします。資料の更新があった場合は、どの工程に影響するかを確認し、分析申請と経審申請へ同じ版を反映します。
分析申請と経審申請の担当・期限を分ける
以下は、公的な事務取扱いと申請先への事前確認事項を、合併後の案件工程へ整理した「合併認可から経審までの工程表」です。統計や合併事例ではなく、事実、資料、確認先、担当を対応づける実務整理表です。
| 工程 | 事実・資料 | 確認先 | 担当 | 完了条件 |
|---|---|---|---|---|
| 事前確認 | 合併類型・効力日・許可資料 | 許可行政庁 | 一次確認者 | 前提を記録 |
| 分析準備 | 財務・完成工事高・技術者資料 | 分析機関等 | 資料担当 | 対象期間を確認 |
| 経審準備 | 申請資料・照会回答 | 申請先 | 最終確認者 | 回答と整合 |
分析申請と経審申請は、担当、提出先、必要資料を別に管理します。個別の時期や提出書類は、事前相談と所管の最新案内で確認し、固定の工程日数として設定しません。
合併後の完成工事高を確認する前に、合併の効力発生日、当事会社の許可状況、工事の契約関係、決算期を時系列で整理します。工事経歴書、財務諸表、登記事項証明書、合併契約書などの資料には、どの会社のどの期間を示すものかを明記します。数値を合算する前に、資料の対象期間と会社名が一致しているかを二人で確認すると、別会社や別年度の数字を混ぜるリスクを抑えられます。
特殊経審の扱いを含め、必要となる確認は承継の方法や所管行政庁によって異なります。行政書士事務所は、判断に使った資料、照会した事項、回答の前提を案件記録に残し、顧問先へ伝えた対応期限も分けて管理します。合併後に資料が追加された場合は、どの表のどの数値を更新したかを確認者が点検します。次回の申請で同じ経過を説明できるよう、提出控えと根拠資料を対応付けて引き継ぎます。
提出日程を立てるときは、合併登記、許可関係の確認、決算資料の確定、経審用の数値確認を同じ期限として扱いません。各工程の完了条件と確認者を分け、後続の工程が前提にする資料を明示します。顧問先から受け取る資料の時点が異なる場合も、どの時点の数字を使うかを確認し、前提が変われば所管行政庁へ再確認する流れを残します。
よくある質問
合併後は通常の経審と同じ申請で済みますか
通常と異なる取扱いがあり得るため、経営状況分析の前に申請先へ事前相談します。合併の手法、効力日、許可の状態、対象期間を示し、今回の案件に必要な確認事項を聞きます。
両社の完成工事高をそのまま足せばよいですか
単純合算を前提にしません。現行の事務取扱い、相互取引、対象期間、証明資料を確認し、今回の手法と申請先の回答に沿って資料を整えます。
古い合併時の通達をそのまま使えますか
古い通達だけで現行運用を断定しません。現行の事務取扱いと申請先の回答を優先し、古い資料は経緯を確認する参考にとどめます。
「建設業許可HUB」でできること
- 顧客企業管理:顧客台帳・許可情報紐付
- 案件管理:案件ステータス
- 許可マスタ:29業種マスタ
- 技術者・経管マスタ:専任技術者要件
まとめ|事前相談の回答を全工程の前提にする
合併後に「特殊経審」と呼ばれることがある対応は、手法と管轄行政庁により個別確認が必要です。許可の承継、審査基準日、対象期間、完成工事高、分析・経審申請を別工程にし、事前相談の回答を全体の前提にします。
資料の対象会社・期間・確認先を工程表に残せば、数値や提出書類の取り違えを抑えられます。高難度案件の資料確認を整理したい行政書士事務所は、導入のご相談または資料請求をご利用ください。料金の確認は料金プランでご案内しています。
監修: 依田尚人(YDAIコンサルティング株式会社 代表)
関連記事
導入のご相談を承ります
顧客企業・案件管理、期限自動リマインダ、都道府県別様式の書類作成までこれ1つで。
月額2,980円〜/名(6名以上・税込)。