標準労務費とは|顧問先への案内・点検項目【2026年】
建設業許可29業種+経審+JCIP一気通貫。
建設業許可HUB
標準労務費とは|顧問先への案内・点検項目【2026年】
標準労務費(労務費に関する基準)は、建設業法第34条に基づき、建設工事の請負契約で適正な労務費を確保するため中央建設業審議会が定めた基準です。行政書士事務所は、具体的な単価計算や積算ではなく、制度案内、書面点検、記録、専門家連携に対応範囲を置きます。
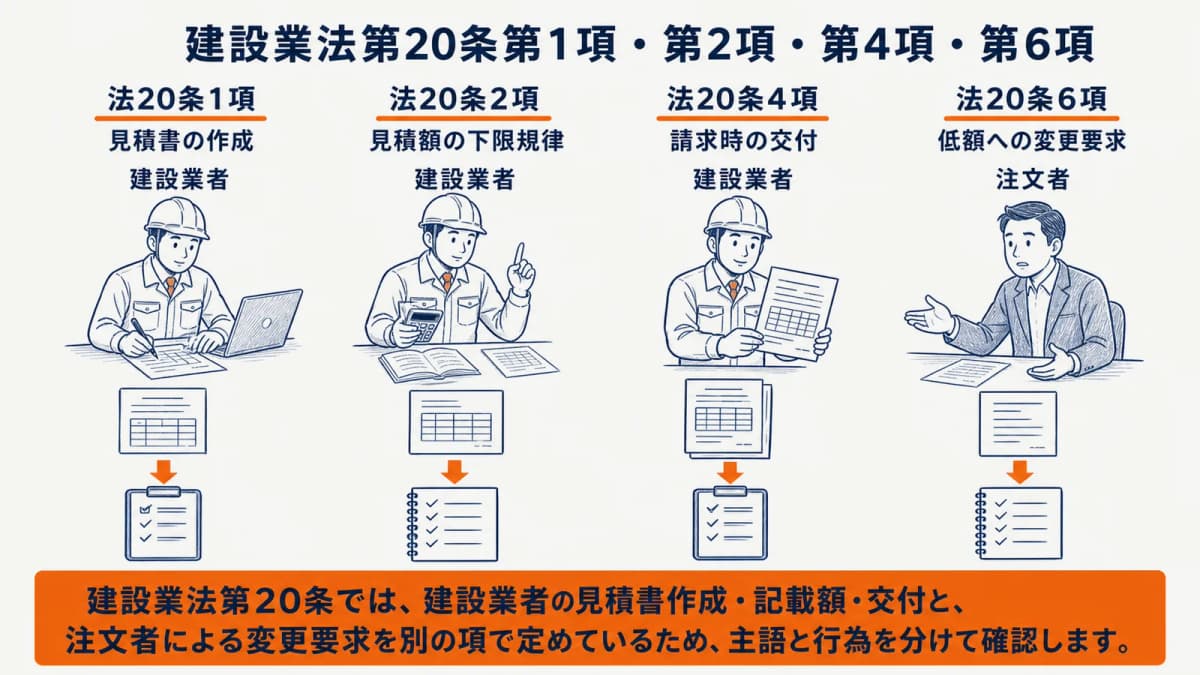
材料費等記載見積書では、作成する建設業者と変更を求める注文者で根拠条項が異なります。本記事では、建設業法第20条第1項・第2項・第4項・第6項の主語と行為を分け、複数の顧問先への案内履歴を残す確認表へ整理します。
| 論点 | 主語 | 根拠 | 行政書士事務所の確認 |
|---|---|---|---|
| 見積書の作成 | 建設業者 | 法20条1項 | 内訳と工程日数の記載有無 |
| 見積額の下限規律 | 建設業者 | 法20条2項 | 通常必要な額を著しく下回らないか |
| 請求時の交付 | 建設業者 | 法20条4項 | 契約成立前の交付有無 |
| 低額への変更要求 | 注文者 | 法20条6項 | 変更協議と記録の有無 |
標準労務費と労務費に関する基準とは
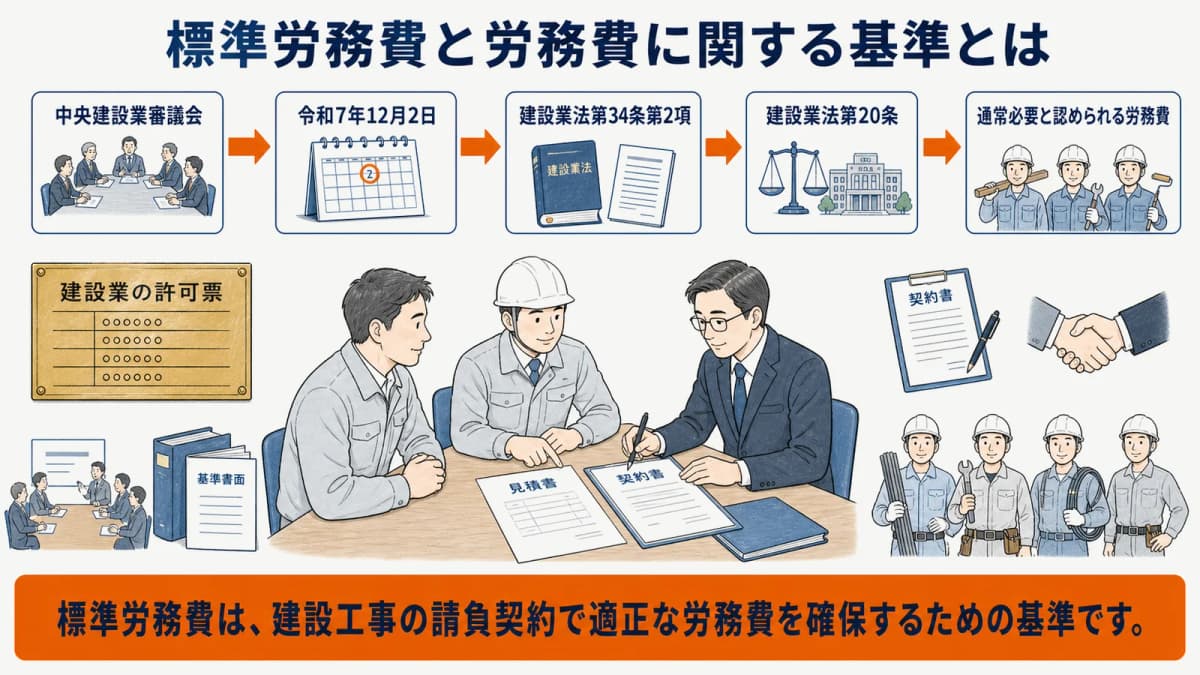
標準労務費は中央建設業審議会が令和7年12月2日に決定した基準である
中央建設業審議会は、労務費に関する基準を令和7年12月2日に決定しました。公共工事・民間工事を問わず、発注者から技能者を雇用する建設業者までの取引段階で、適正な賃金の原資となる労務費を確保することが目的です。
基準は、個別契約の価格交渉で「通常必要と認められる労務費」を考える際の参照点です。行政書士事務所は顧問先へ制度の位置づけを案内し、具体的な職種別単価や歩掛を独自に設定せず、公式資料と適切な専門家への確認につなげます。
標準労務費に関する建設業法第34条と第20条の関係
建設業法第34条第2項は、中央建設業審議会が工期と労務費に関する基準を作成し、その実施を勧告できることを定めています。第20条は、その基準が関係する材料費等記載見積書の作成、額、交付、変更要求を規律します。
制度の背景は2026年の建設業界制度動向とあわせて確認できます。ただし顧問先への案内では、基準の目的と個別契約の点検を分け、基準だけで特定契約の適法性や処分内容を断定しません。
材料費等記載見積書で確認する法的論点
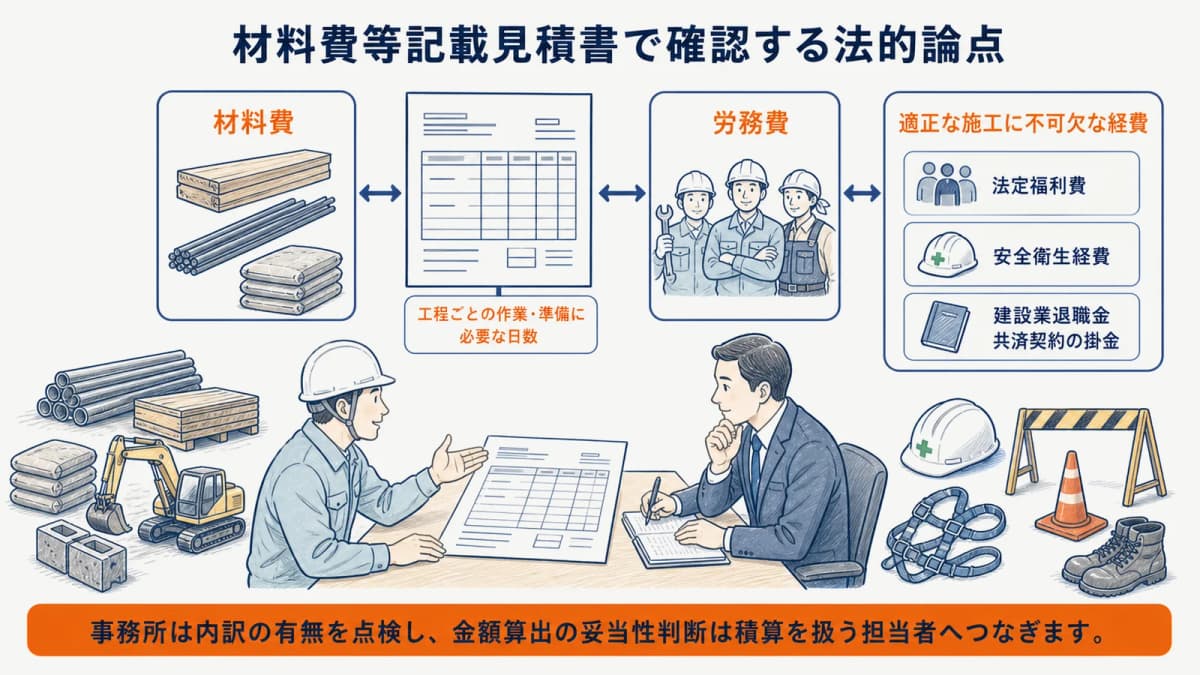
材料費等記載見積書では材料費・労務費・不可欠な経費を分ける
建設業法第20条第1項は、工事種別ごとの材料費、労務費、適正な施工に不可欠な経費、その他の施工経費の内訳と、工程ごとの作業・準備に必要な日数を記載した見積書の作成を努力義務としています。項目を一括した総額だけでは、法が想定する内訳を確認できません。
建設業法施行規則第13条の12は、不可欠な経費として法定福利費、安全衛生経費、建設業退職金共済契約の掛金を挙げています。事務所は内訳の有無を点検し、金額算出の妥当性判断は積算を扱う担当者へつなぎます。
注文者による材料費等記載見積書の変更要求が通常必要な額を著しく下回るものではないか確認する
建設業法第20条第2項は、建設業者が見積書に記載する材料費等の額を、通常必要と認められる額より著しく低くしてはならないと定めています。主語は見積書を作る建設業者であり、注文者による変更要求を規律する条項ではありません。
注文者が著しく低い額となるよう変更を求めてはならない根拠は、同条第6項です。事務所は、当初見積、変更依頼、協議記録、最終見積を確認し、2項と6項を取り違えずに、誰がどの行為をしたかを顧客別に記録します。
見積条件から契約条件へ移る際の確認は、請負契約書の法定記載事項とあわせ、変更内容と合意の記録まで時系列で整理します。
標準労務費の単価・歩掛の確認先と専門家連携を整理する
具体的な単価や歩掛は、中央建設業審議会の基準と労務費に関する基準の運用方針を起点に確認します。工種、施工条件、契約内容による積算判断を、行政書士事務所が一律の数値で代替しません。
顧問先から計算を求められた場合は、質問内容を「法令上の書面」「契約法務」「税務」「積算」に分けます。制度と書面の確認は事務所内で行い、価格交渉や法的評価は弁護士、税務は税理士、積算は適切な専門家へつなぎます。
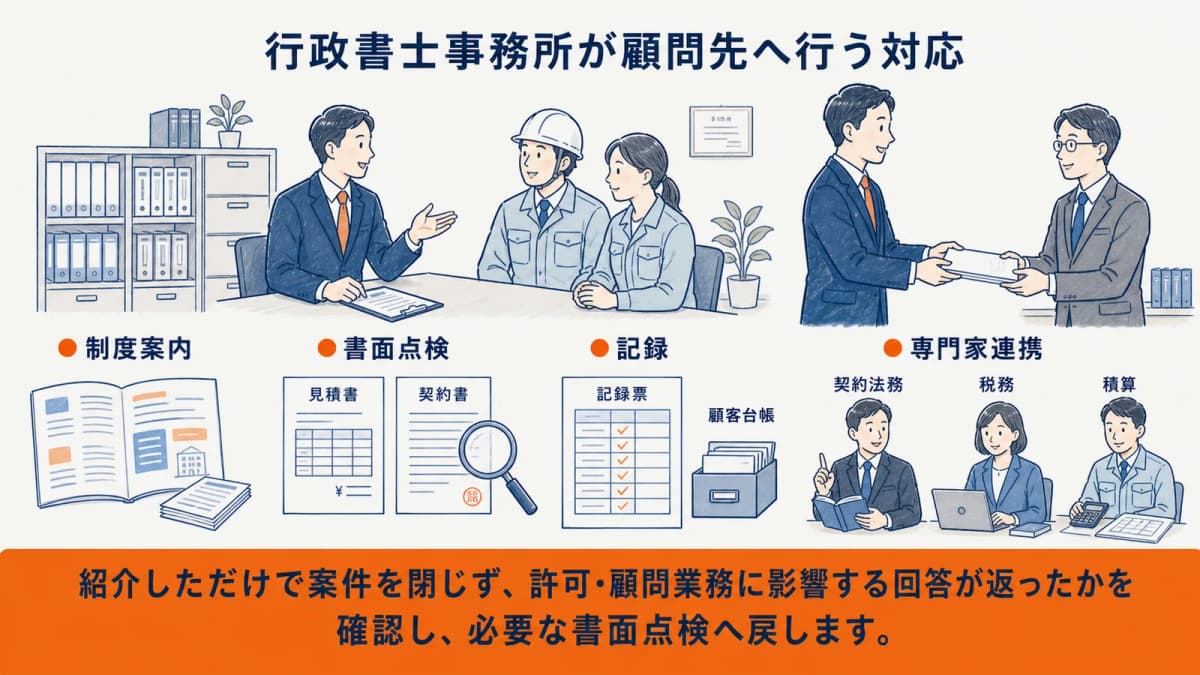
行政書士事務所が顧問先へ行う対応
標準労務費の制度変更を顧問先へ案内し対象契約を確認する
第1の対応は、基準の目的と建設業法第20条の変更点を顧問先へ案内し、どの請負契約を点検するかを決めることです。単なる一斉メールで完了にせず、元請・下請の立場、契約時期、見積書の有無、社内担当者を確認します。
案内文には、材料費等記載見積書の作成努力義務と、注文者から請求された場合の交付義務を分けて記載します。名義貸し・一括下請負の予防など他の顧問確認と混ぜず、今回の対象契約を明確にします。
顧問先の見積・契約・変更協議の記録有無を点検する
第2の対応は、見積書、請負契約書、変更依頼、協議結果が書面で追えるかを点検することです。見積額を評価する前に、当初条件、誰からの変更要求か、変更前後の内訳、最終合意が記録されているかを確認します。
請負契約書の記載事項も確認し、見積から契約までの書面を時系列で並べます。未作成や不明な書面は、責任者、確認期限、次の照会先を記録し、口頭協議だけで解消済みにしません。
標準労務費に関する法務・税務・積算の論点を専門家へつなぐ
第3の対応は、行政書士事務所の確認範囲を超える論点を適切な専門家へつなぐことです。契約上の紛争や変更要求の法的評価、税務処理、工種別の積算を同じ相談として抱えず、論点ごとに担当を決めます。
専門家へ連携した後も、顧客への回答日と未確認事項は事務所の顧客台帳へ残します。紹介しただけで案件を閉じず、許可・顧問業務に影響する回答が返ったかを確認し、必要な書面点検へ戻します。
顧客別の案内・点検履歴を残す方法
標準労務費の案内日・回答・未確認事項を顧客台帳に記録する
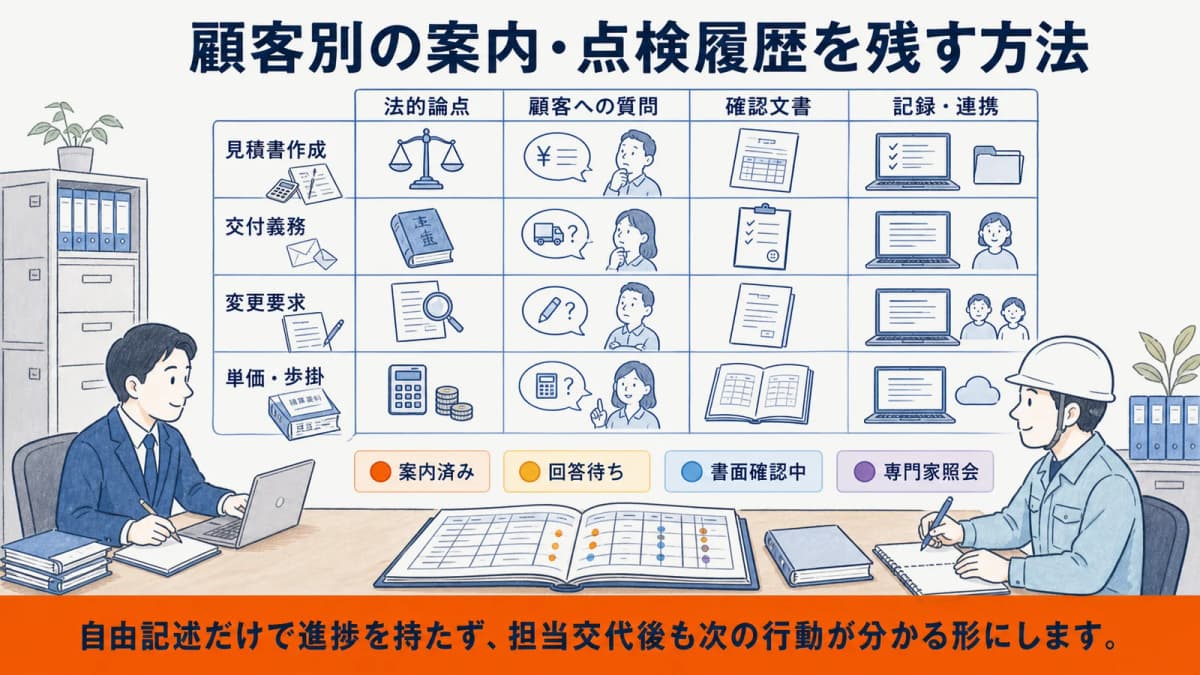
顧客台帳には、「法的論点 × 顧客への質問 × 確認文書 × 記録先 × 連携先」のチェック表を置きます。この表は建設業許可HUBの顧客、監査履歴、カスタム項目の実装仕様を、顧問先案内の進捗管理へ対応させたものです。
| 法的論点 | 顧客への質問 | 確認文書 | 記録・連携 |
|---|---|---|---|
| 見積書作成 | 内訳と工程日数があるか | 当初見積書 | 回答日・書面担当 |
| 交付義務 | 注文者から請求があったか | 交付記録 | 契約成立前か確認 |
| 変更要求 | 誰が何を変更したか | 変更依頼・協議記録 | 法務論点は弁護士へ |
| 単価・歩掛 | 計算根拠は何か | 積算資料 | 適切な専門家へ |
回答状態は「案内済み」「回答待ち」「書面確認中」「専門家照会」に分けます。自由記述だけで進捗を持たず、担当交代後も次の行動が分かる形にします。
標準労務費の確認を請負契約書の法定記載事項とあわせて行う
材料費等記載見積書は、請負契約書とは役割が異なります。見積書だけを確認して完了にせず、工事内容、請負代金、工期、変更方法など、建設業法第19条の契約事項と最終合意が対応しているかを確認します。
申請書類の確認工程と同様に、作成者と確認者を分け、確認日と差し戻し理由を記録します。顧問先ごとの案内履歴があれば、次回契約時の再点検や社内担当変更時にも同じ観点を引き継げます。
建設業許可HUBでは、顧問先への案内日、回答、確認文書、未確認事項、連携先を顧客ごとに管理できます。資料請求はお問い合わせからご案内しています。
標準労務費に関するよくある質問
標準労務費は行政書士が計算するものですか
行政書士事務所の対応は制度案内・書面点検・記録・専門家連携に置き、単価計算や積算は適切な専門家へつなぎます。事務所独自の単価や歩掛を顧問先へ提示しません。
材料費等記載見積書は必ず作成しなければなりませんか
建設業法第20条第1項は作成の努力義務を定め、同条第4項は注文者から請求を受けた場合に契約成立までの交付を義務づけています。作成と交付の法的性質を分けて確認します。
標準労務費の具体的な単価や歩掛はどこで確認しますか
中央建設業審議会「労務費に関する基準」と、積算を扱う適切な専門家へ確認します。公的資料にない一律の単価や歩掛を顧客へ案内しません。
「建設業許可HUB」でできること
- 顧客企業管理:顧客台帳・許可情報紐付
- 案件管理:案件ステータス
- 許可マスタ:29業種マスタ
- 技術者・経管マスタ:専任技術者要件
まとめ
標準労務費は、建設工事の請負契約で適正な労務費を確保するための基準です。建設業法第20条では、建設業者の見積書作成・記載額・交付と、注文者による変更要求を別の項で定めているため、主語と行為を分けて確認します。
行政書士事務所は、顧問先への制度案内、書面の有無、変更協議の記録、専門家への連携を顧客台帳へ残します。具体単価や歩掛の計算には踏み込まず、確認文書、担当、回答日を管理することで継続支援へつなげます。
顧問先案内を確認履歴まで残す
建設業許可HUBは、顧客ごとの案内日、回答、見積・契約書面、未確認事項、専門家連携を一つの履歴にまとめます。
顧問先への案内・確認履歴の管理に関する資料請求や無料での製品体験はお問い合わせからご案内しています。
監修: 依田尚人(YDAIコンサルティング株式会社 代表)
関連記事
導入のご相談を承ります
顧客企業・案件管理、期限自動リマインダ、都道府県別様式の書類作成までこれ1つで。
月額2,980円〜/名(6名以上・税込)。