工事施工金額の様式第3号|工事経歴書・財務諸表との整合手順【2026年】
建設業許可29業種+経審+JCIP一気通貫。
建設業許可HUB
工事施工金額の様式第3号|工事経歴書・財務諸表との整合手順【2026年】
様式第3号は、事業年度・業種・元請下請の区分をそろえ、工事経歴書と財務諸表の完成工事高に説明可能な形で整合させて作成します。
工事台帳から一度集計した数字をそのまま三つの帳票へ転記すると、対象期間、業種区分、税の扱い、元請・下請の範囲がずれたときに原因を追えません。行政書士事務所では、集計条件を先に固定し、差額が出た帳票から元データへ戻れる照合表を用意することが重要です。
| 帳票 | 主な目的 | 集計単位 | 確認点 |
|---|---|---|---|
| 様式第2号・工事経歴書 | 主な工事の実績を記載 | 業種・工事 | 対象工事、元請区分、請負代金 |
| 様式第3号 | 直前3年の施工金額を記載 | 年度・業種・元請下請 | 期間、業種、区分別合計 |
| 財務諸表 | 事業年度の経営成績等を表示 | 事業年度・勘定科目 | 完成工事高、税、決算期間 |
直前3年の工事施工金額・様式第3号とは
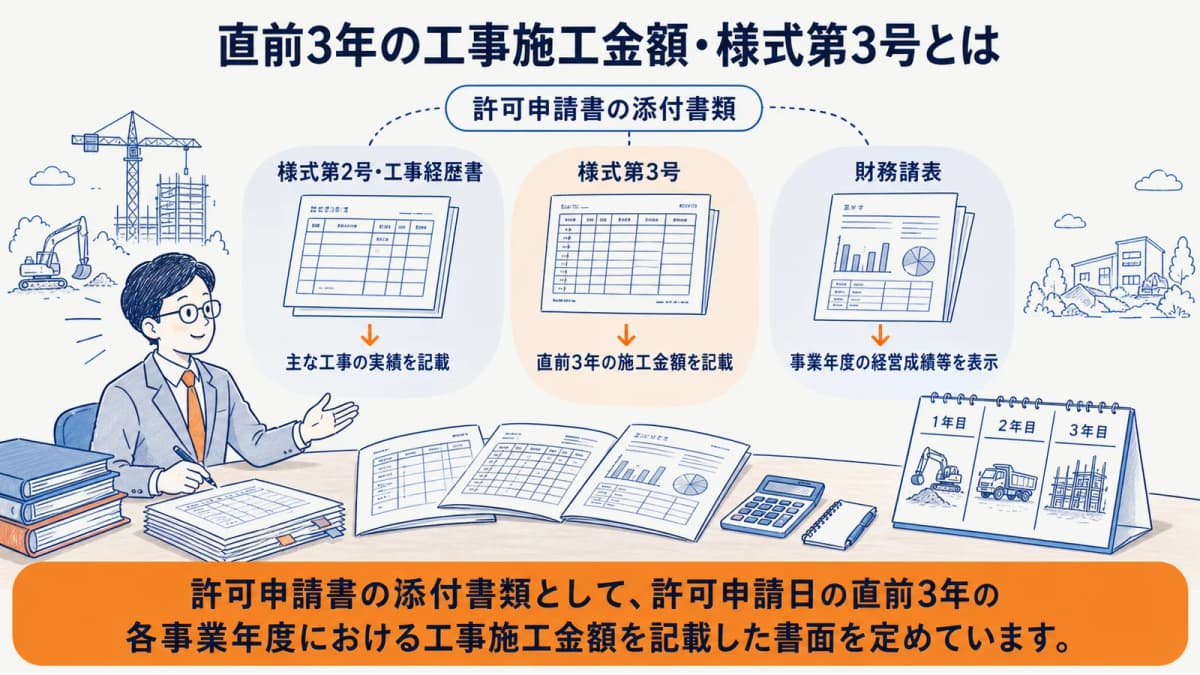
様式第3号は直前3年の工事施工金額を記載する法定書面である
建設業法第6条は、許可申請書の添付書類として、許可申請日の直前3年の各事業年度における工事施工金額を記載した書面を定めています。建設業法施行規則第2条に基づき、様式第3号へ業種別、元請・下請の区分別に記載します。
直前3年は、作成日から便宜的に36か月を切り出す意味ではありません。申請会社の事業年度と申請時点を確認し、対象となる各事業年度を確定してから集計します。建設業許可の書類作成全体の中で、申請区分に応じた対象年度も確認します。
対象年度を決めた記録には、決算期、申請予定日、参照した決算書、確認者を含めます。前年資料を複製して作り始める案件でも、三年度の並びと各期の開始日・終了日を更新し、古い年度の列や新しい年度の欠落を防ぎます。
様式第3号と工事経歴書・財務諸表の役割は異なる
工事経歴書は業種ごとの工事実績、様式第3号は各事業年度の業種別・元請下請別の施工金額、財務諸表は事業年度全体の完成工事高等を示します。集計の見せ方が異なるため、表面上の一つの合計だけを比較して一致・不一致を判断できません。
工事経歴書の作成実務と財務諸表の建設業様式への組み替えを分けて確認し、各帳票がどの元データをどの単位で集計したかを記録します。
様式第3号を作る前の集計条件
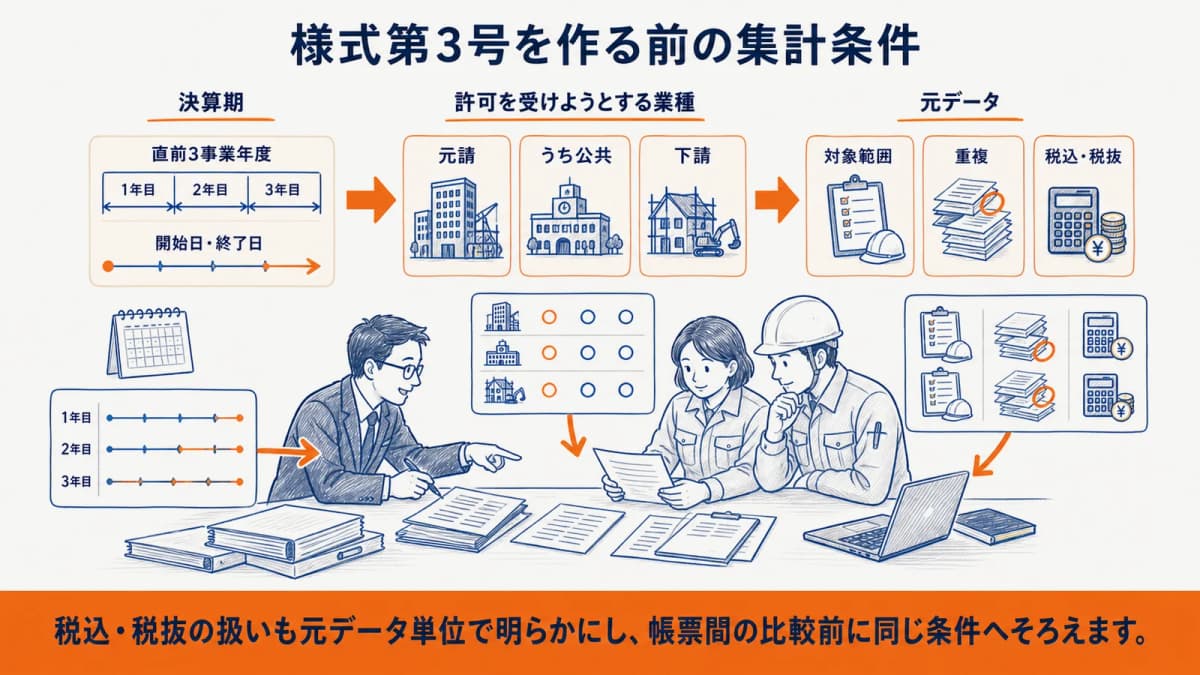
様式第3号の事業年度・業種・元請下請の区分を確定する
最初に申請会社の決算期、対象となる直前3事業年度、各年度の開始日・終了日を確定します。次に許可を受けようとする業種と工事データ上の業種を対応させ、元請、うち公共、下請の区分に必要な情報を確認します。
決算期変更や合併などで通常と異なる期間がある場合は、年度名だけで判断しません。決算変更届の実務も参照し、帳票に使う期間と決算書の期間を日付で明示します。業種判断に迷う工事は、金額を先に仮置きせず確認待ちとして切り分けます。
様式第3号に使う元データの対象範囲と重複を確認する
工事台帳、請求一覧、会計データなど、顧客が提供する元データごとに収録範囲を確認します。同じ工事が工事台帳と請求一覧の双方に含まれていても単純に合算せず、一つの工事を識別できる番号、契約先、工期、金額で重複を確認します。
追加工事、共同企業体、工期が年度をまたぐ工事などは、どの資料のどの金額を採用したかを案件メモへ残します。税込・税抜の扱いも元データ単位で明らかにし、帳票間の比較前に同じ条件へそろえます。
元データを受領した日と版も記録し、再送された一覧との差分を確認します。顧客が後から工事を追加したときは、追加行だけでなく業種別小計と全体合計を再計算し、旧版を参照した集計が残っていないかを確認します。
3帳票を照合する手順
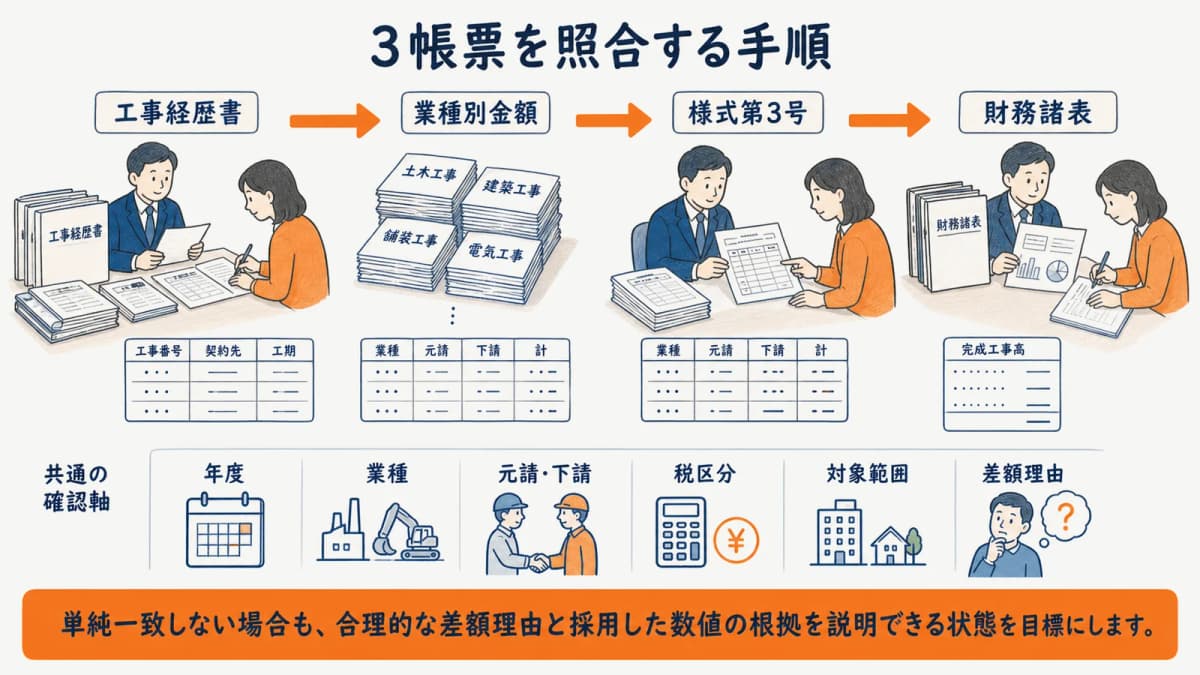
工事経歴書から業種別金額を集計する
工事経歴書の各行に年度、業種、元請・下請、対象金額、元データの識別情報を持たせ、同じ条件ごとに集計します。工事名称だけでは同一工事を判定しにくいため、契約先、工期、工事番号等も使い、重複や年度違いを検出します。
工事経歴書がすべての完成工事を同じ粒度で列挙するとは限らないため、掲載行の合計だけを様式第3号の確定値としません。作成要領に沿った工事経歴書の範囲と、元データ全体の業種別金額を分けて管理し、両者の関係を説明できる状態にします。
様式第3号へ転記し財務諸表と照合する
業種別集計が固まったら、年度、業種、元請・下請の区分を対応させて様式第3号へ転記します。その後、業種別合計と全業種の合計を確認し、同じ事業年度・同じ税区分・同じ対象範囲にそろえた財務諸表の完成工事高と照合します。
事務所では「年度 × 業種 × 元請・下請 × 様式第2号 × 様式第3号 × 財務諸表 × 差額理由」の照合表を使うと、作成者と確認者が同じ条件を見られます。
| 年度 | 業種 | 元請・下請 | 様式第2号 | 様式第3号 | 財務諸表 | 差額理由 |
|---|---|---|---|---|---|---|
| 各対象年度 | 許可業種ごと | 元請 | 掲載工事を集計 | 区分別金額を記録 | 完成工事高と比較 | 差額の有無と原因を記録 |
| 各対象年度 | 許可業種ごと | 下請 | 掲載工事を集計 | 区分別金額を記録 | 完成工事高と比較 | 採用資料と判断を記録 |
不一致が出たときの戻し方
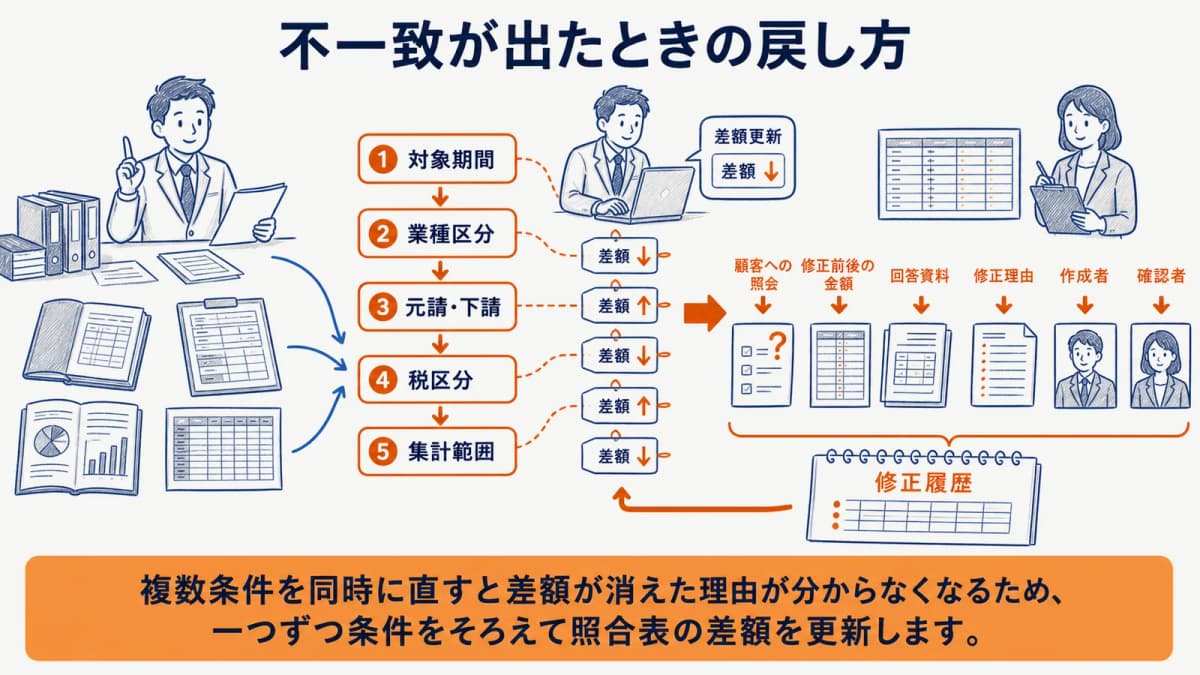
3帳票の期間・業種・税区分・集計範囲を順に確認する
不一致が出たら、まず対象期間、次に業種区分、元請・下請、税区分、集計範囲の順で確認します。複数条件を同時に直すと差額が消えた理由が分からなくなるため、一つずつ条件をそろえて照合表の差額を更新します。
財務諸表側の完成工事高に含まれる範囲、工事経歴書に掲載した工事の範囲、様式第3号の業種別集計をそれぞれ元資料へ戻して確認します。単純一致しない場合も、合理的な差額理由と採用した数値の根拠を説明できる状態を目標にします。
3帳票の修正理由・顧客照会・確認者を履歴に残す
顧客への照会では、差額だけを示さず、対象年度、業種、元請・下請、比較した帳票、確認したい元データを明記します。回答後は修正前後の金額、回答資料、修正理由、作成者、確認者を履歴へ残し、口頭回答だけで数値を変更しません。
再計算後は影響した業種と合計欄を再確認します。申請書類のミス防止に沿って、修正箇所以外への波及も確認し、最終版の照合表を申請書類とひも付けます。
顧客回答が資料と一致しないときは、採否を担当者だけで決めず、質問内容と回答資料を確認者へ引き継ぎます。判断が保留となった項目は提出準備の完了件数に含めず、次の照会期限と担当者を決めてから案件一覧へ戻します。
建設業許可HUBでは、工事経歴書のデータを年度横断で再利用し、帳票別の集計値、差額理由、顧客照会、確認履歴を一つの案件で管理できます。無料での製品体験はお問い合わせからご案内しています。
様式第3号に関するよくある質問
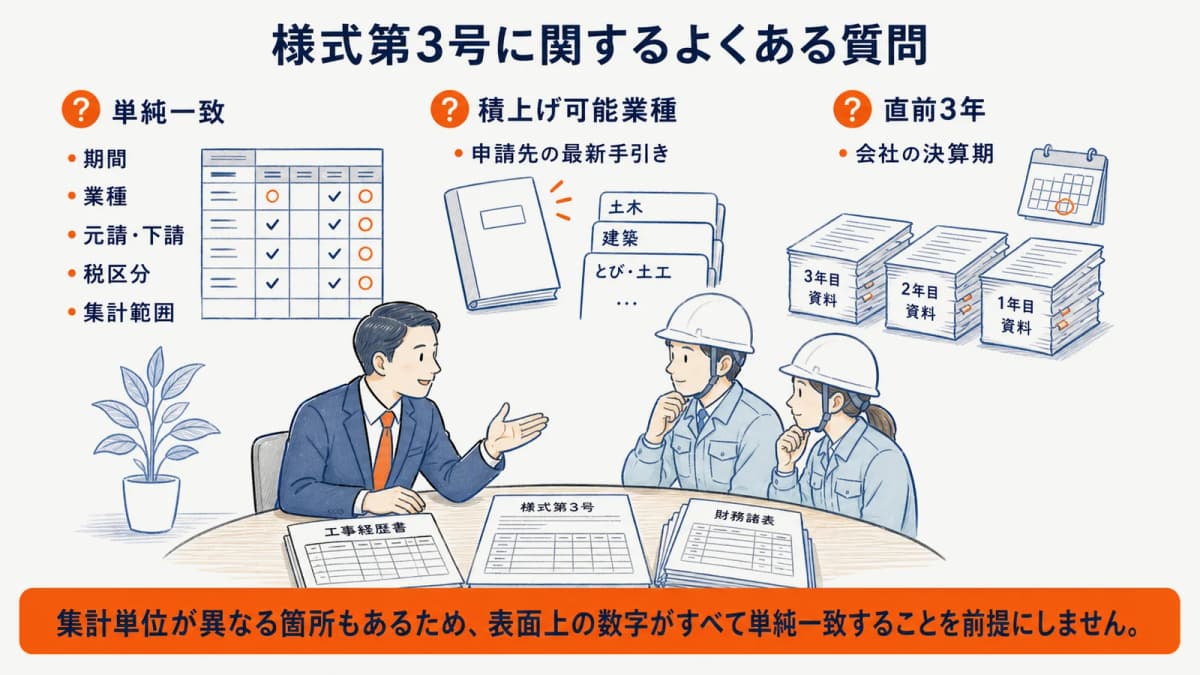
様式第3号・工事経歴書・財務諸表の数字はすべて完全一致しますか
集計単位が異なる箇所もあるため、表面上の数字がすべて単純一致することを前提にしません。期間、業種、元請・下請、税区分、集計範囲をそろえ、差額がある場合は理由を説明できるようにします。
完成工事高の積上げ可能業種は一覧化できますか
全国共通の一覧として断定できません。積上げの取扱いは申請先の最新手引きで確認し、採用した業種区分と確認根拠を案件記録へ残します。
様式第3号には何年分を記載しますか
建設業法第6条第1項第2号と建設業法施行規則第2条第3号に基づき、許可申請日の直前3年の各事業年度における工事施工金額を記載します。対象年度を会社の決算期から確定します。
「建設業許可HUB」でできること
- 顧客企業管理:顧客台帳・許可情報紐付
- 案件管理:案件ステータス
- 許可マスタ:29業種マスタ
- 技術者・経管マスタ:専任技術者要件
まとめ
様式第3号は、直前3事業年度の工事施工金額を、業種と元請・下請の区分に分けて記載する書面です。工事経歴書、様式第3号、財務諸表は役割と集計単位が異なるため、対象期間、業種、税区分、集計範囲をそろえて照合します。
行政書士事務所は、年度・業種・区分ごとの照合表を使い、差額が出たら一条件ずつ元データへ戻します。修正前後の金額、顧客回答、根拠資料、確認者を残せば、次年度の作成でも判断過程を再利用できます。
提出前には、対象三年度の列、業種別小計、全体合計、添付した財務諸表の事業年度をもう一度並べ、照合表の最終版と一致することを確認します。
工事データと3帳票の確認履歴を一つの案件へ
建設業許可HUBは、年度・業種別の工事データ、帳票別集計、差額理由、顧客照会、レビュー状況を顧客別に管理します。
工事データの年度横断再利用に関する無料での製品体験はお問い合わせからご案内しています。
監修: 依田尚人(YDAIコンサルティング株式会社 代表)
関連記事
導入のご相談を承ります
顧客企業・案件管理、期限自動リマインダ、都道府県別様式の書類作成までこれ1つで。
月額2,980円〜/名(6名以上・税込)。